
EDIFACT und E-Rechnung, was 2027 und 2028 wirklich gilt
Inhaltsverzeichnis
Für EDIFACT und die E-Rechnung gelten in Deutschland eigene Fristen. Ab 01.01.2027 müssen Unternehmen mit mehr als 800.000 EUR Vorjahresumsatz E-Rechnungen versenden. Wer seine Rechnungen per EDIFACT verschickt, hat ein Jahr länger Zeit. Ab 01.01.2028 zählt dann nur noch eines, ob Ihre EDI-Rechnung alle Pflichtangaben so liefert, dass sie sich vollständig in ein EN-16931-Format übertragen lassen.
In diesem Beitrag zeigen wir, welche Regeln für EDI-Nutzer wann greifen, woran bestehende EDI-Strecken in der Praxis scheitern und wie Sie das Jahr 2027 sinnvoll nutzen.
Kurz und knapp. EDIFACT bleibt in Deutschland zulässig. Bis 31.12.2027 dürfen Rechnungen im EDI-Verfahren auch dann verschickt werden, wenn sie nicht der EN 16931 entsprechen. Ab 01.01.2028 gilt eine EDI-Rechnung nur noch als E-Rechnung, wenn sich alle umsatzsteuerlichen Pflichtangaben richtig und vollständig in ein EN-16931-konformes Format extrahieren lassen.
Was die Versendepflicht ab 01.01.2027 bedeutet
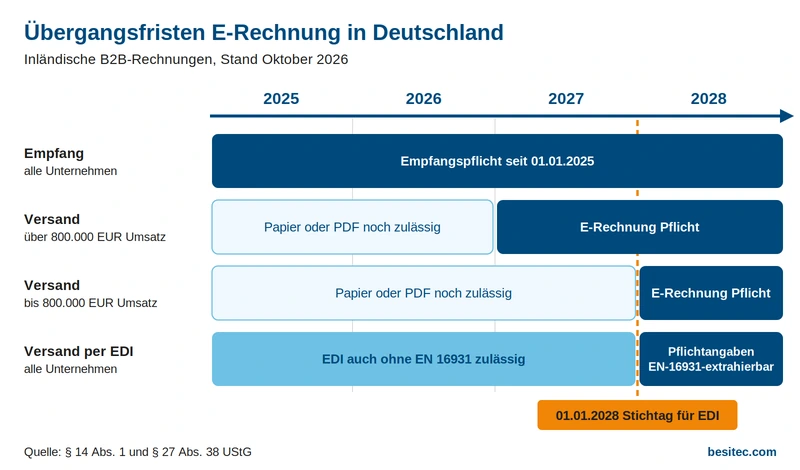
Seit 01.01.2025 müssen alle inländischen Unternehmen E-Rechnungen empfangen können. Beim Versand gelten gestaffelte Übergangsfristen nach § 27 Abs. 38 UStG.
- Bis 31.12.2026 dürfen alle Unternehmen noch sonstige Rechnungen ausstellen, also Papier oder, mit Zustimmung des Empfängers, PDF
- Ab 01.01.2027 müssen Unternehmen mit mehr als 800.000 EUR Gesamtumsatz im Vorjahr E-Rechnungen ausstellen. Maßgeblich ist der Umsatz 2026
- Kleinere Unternehmen haben bis 31.12.2027 Zeit
- Ab 01.01.2028 gilt die Pflicht für alle
Als E-Rechnung gelten Formate nach EN 16931, zum Beispiel XRechnung oder ZUGFeRD ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL. Ein PDF ist keine E-Rechnung mehr.
Für viele Mittelständler mit EDI-Anbindung klingt das nach Handlungsdruck zum Jahreswechsel. Für den EDI-Kanal gilt aber eine eigene Regel.
Die EDI-Übergangsregel bis 31.12.2027
Der Gesetzgeber hat für etablierte EDI-Verfahren eine Sonderregel geschaffen. Für Umsätze bis Ende 2027 dürfen Rechnungen weiterhin in einem Format verschickt werden, das nicht der EN 16931 entspricht, wenn sie im EDI-Verfahren übermittelt werden und der Empfänger zustimmt. Das gilt unabhängig von der Unternehmensgröße.
Konkret heißt das. Ein Unternehmen mit 20 Mio. EUR Umsatz, das seine Rechnungen heute als EDIFACT INVOIC an Handelspartner schickt, muss diesen Kanal zum 01.01.2027 nicht umstellen. Rechnungen an Kunden ohne EDI-Anbindung, die bisher als PDF rausgehen, müssen dagegen ab 2027 als E-Rechnung kommen.
2027 ist für EDI-Nutzer kein Stichtag, sondern ein Pufferjahr.
Wer es ungenutzt lässt, steht Ende 2027 unter demselben Zeitdruck, den andere jetzt haben.
Was ab 01.01.2028 für EDIFACT und die E-Rechnung gilt
Ab 2028 entfällt die Übergangsregel. EDI bleibt trotzdem erlaubt. Nach § 14 Abs. 1 Satz 6 Nr. 2 UStG können Rechnungspartner ein anderes strukturiertes Format vereinbaren, wenn sich daraus alle nach dem UStG erforderlichen Angaben richtig und vollständig in ein Format übertragen lassen, das der EN 16931 entspricht oder mit ihr interoperabel ist. Das BMF nennt EDI-Verfahren wie EDIFACT ausdrücklich.
Entscheidend ist nicht, ob Ihre EDI-Strecke funktioniert, sondern ob Ihre EDI-Rechnung inhaltlich vollständig ist.
Das zweite BMF-Schreiben vom 15.10.2025 macht das noch deutlicher. Eine Rechnung mit Formatfehlern gilt nicht als E-Rechnung, sondern als sonstige Rechnung. Nach Ablauf der Übergangsfristen kann das den Vorsteuerabzug Ihres Kunden gefährden. Eine Rechnung, die technisch ankommt, aber Pflichtangaben nicht sauber strukturiert enthält, ist damit ein Risiko für beide Seiten.
Woran EDI-Strecken in der Praxis scheitern
Viele EDI-Verbindungen sind über Jahre gewachsen. Sie wurden für einen Handelspartner gebaut, nicht gegen eine Norm. Typische Lücken zeigen sich bei der Prüfung gegen die EN 16931 immer wieder.
- Pflichtangaben stehen im Freitext statt in den vorgesehenen Segmenten, zum Beispiel Leistungsdatum oder Grund einer Steuerbefreiung
- Partnerspezifische Qualifier und Codes, die nur der eine Empfänger versteht
- Fehlende oder abweichende Codelisten, etwa bei Mengeneinheiten oder Steuerkategorien
- Summen und Rundungen, die nicht zu den Rechenregeln der Norm passen
- Gutschriften und Korrekturrechnungen, die anders aufgebaut sind als die Standardrechnung
- Rechnungsanhänge und Zusatzinformationen, die nur als Text mitlaufen
Die Rechnung kommt an, der Partner bucht sie. Sichtbar wird das Problem erst bei der Validierung oder in der Betriebsprüfung.
Checkliste für Ihr EDI-Setup
- Welche Partner bekommen heute EDI-Rechnungen, welche noch PDF oder Papier?
- Gibt es mit jedem EDI-Partner eine Vereinbarung über das Verfahren?
- Sind alle Pflichtangaben nach § 14 Abs. 4 und § 14a UStG strukturiert enthalten?
- Lässt sich jede Rechnungsart, auch Gutschrift und Storno, gegen die EN 16931 validieren?
- Wer bei Ihnen ist verantwortlich, wenn ein Partner das Format ändert?
Wie BESITEC EDI-Kunden durch die Umstellung bringt
Ihre EDIFACT-Strecke bleibt. Ihre Partner bauen nichts um.
Wir prüfen Ihre bestehenden INVOIC-Nachrichten gegen die EN 16931 und zeigen, welche Angaben fehlen oder falsch abgebildet sind. Die Konvertierung in ein normkonformes Format läuft danach im Hintergrund über unsere EDI-Plattform. Ihr Beitrag beschränkt sich in der Regel darauf, fehlende Pflichtfelder im ERP zu ergänzen.
Erwartet ein Kunde statt EDI eine XRechnung oder einen Versand über Peppol, übernehmen wir das als zertifizierter Peppol Access Point aus demselben Datenstrom. Sie pflegen eine Schnittstelle, nicht zwei.
Dabei haben Sie einen festen Ansprechpartner vom ersten Gespräch bis zum Go-live. Hosting ausschließlich in Deutschland, zertifiziert nach ISO/IEC 27001:2022.
Ob Ihre aktuelle Rechnung normkonform ist, können Sie vorab mit unserem kostenlosen XML-Visualizer prüfen.
Häufige Fragen
Muss ich EDIFACT zum 01.01.2027 abschalten?
Nein. Rechnungen im EDI-Verfahren sind bis 31.12.2027 auch ohne EN-16931-Konformität zulässig, unabhängig vom Umsatz.
Darf ich EDIFACT ab 2028 noch nutzen?
Ja, wenn sich alle umsatzsteuerlichen Pflichtangaben richtig und vollständig in ein EN-16931-konformes Format übertragen lassen und das Verfahren mit dem Partner vereinbart ist.
Gilt die EDI-Regel auch für Rechnungen an Kunden ohne EDI?
Nein. Wer heute PDF verschickt und über 800.000 EUR Vorjahresumsatz liegt, muss ab 01.01.2027 E-Rechnungen ausstellen.
Was passiert bei einer fehlerhaften EDI-Rechnung?
Laut BMF-Schreiben vom 15.10.2025 gilt eine Rechnung mit Formatfehlern als sonstige Rechnung. Nach den Übergangsfristen gefährdet das den Vorsteuerabzug des Empfängers.
Reicht es, auf XRechnung umzustellen?
Möglich, aber oft nicht nötig. Eine bestehende EDI-Strecke lässt sich in vielen Fällen normkonform machen, ohne dass Ihre Partner etwas umbauen.
Fazit
EDIFACT hat auch mit der E-Rechnung in Deutschland Zukunft. Der Gesetzgeber hat EDI bewusst Zeit gegeben, nicht weil die Anforderungen geringer sind, sondern weil die Umstellung bei gewachsenen Strecken aufwendiger ist. Wer 2027 nutzt, um die eigenen INVOIC-Nachrichten gegen die EN 16931 zu prüfen, hat Ende des Jahres kein Thema. Wer bis Dezember 2027 wartet, verhandelt dann mit jedem Partner unter Zeitdruck.
Unser Rat, prüfen Sie Ihre EDI-Rechnungen im ersten Halbjahr 2027. Wie lange die Anpassung dauert, hängt von der Zahl Ihrer Partner und Rechnungsarten ab.
Mehr zur allgemeinen Rechtslage lesen Sie in unserem Beitrag zur E-Rechnung in Deutschland. Wie wir SAP-Systeme anbinden, zeigt unser SAP-EDI-Leitfaden.
Quellen: § 14 UStG, § 27 Abs. 38 UStG, BMF-Schreiben vom 15.10.2024 und 15.10.2025, Stand Oktober 2026.
Dieser Beitrag stellt keine Rechts- oder Steuerberatung dar. Alle Angaben ohne Gewähr, Stand Oktober 2026. Für eine verbindliche Einschätzung wenden Sie sich an Ihre Steuerberatung.
